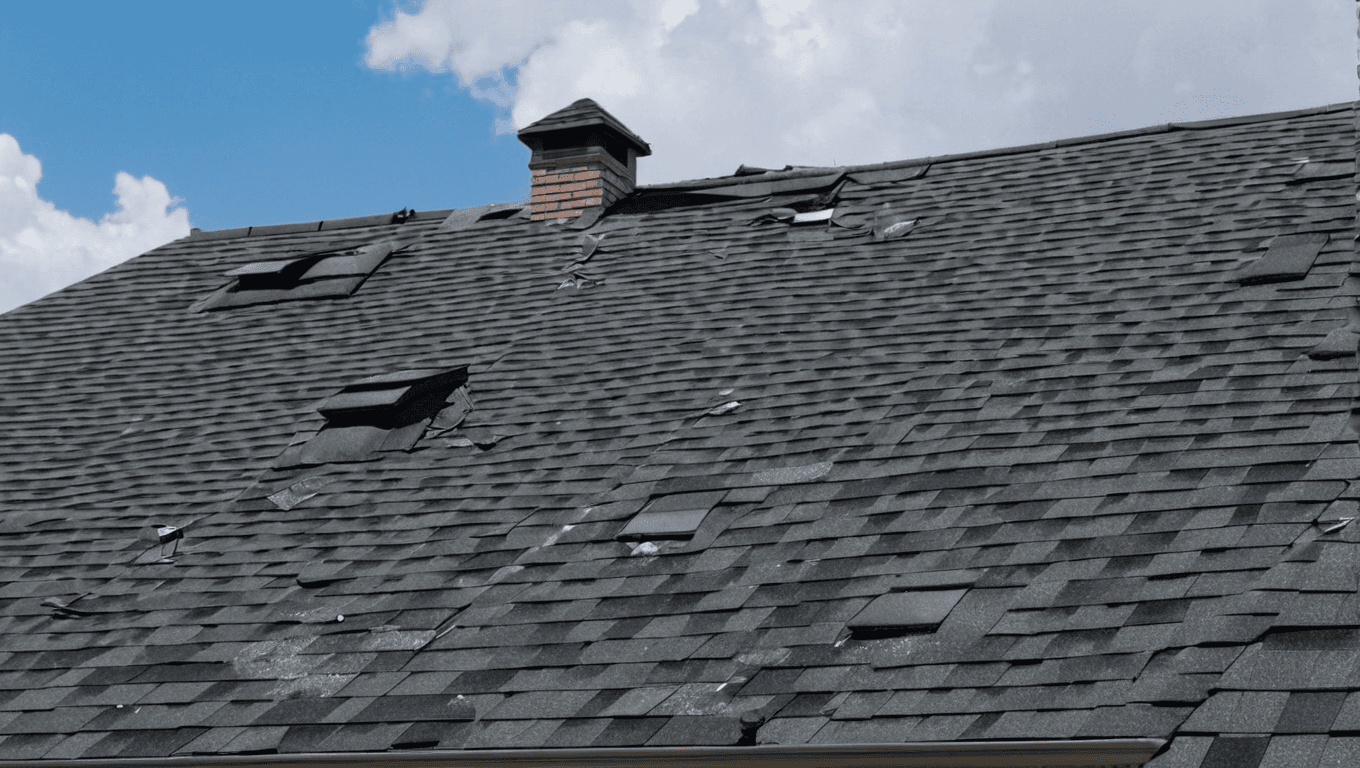
Guía para propietarios — orientación general, no un informe de un suceso local actual.
Error 1: suponer que tiene un solo deducible
El Departamento de Seguros de Texas (TDI) señala que puede tener deducibles distintos para cada tipo de cobertura, y uno diferente para daños por viento. Revise cuál aplica al granizo antes de presupuestar las reparaciones.
Error 2: no preguntar por la depreciación
TDI explica que la cobertura de valor real en efectivo (ACV) paga el costo de reemplazo menos la depreciación, mientras que la de costo de reemplazo (RCV) paga para reparar o reemplazar a precios actuales. Si su estimado muestra depreciación, pregunte por escrito cómo se calculó y si una parte se paga al terminar la reparación.
Error 3: no usar sus opciones de disputa
- Tasación (appraisal), si su póliza la incluye. Cada parte contrata un tasador y los tasadores eligen un árbitro; usted paga a su tasador y la mitad del árbitro.
- Una queja ante TDI al 800-252-3439 si cree que lo trataron injustamente.
- Un ajustador público, que cobra honorarios. Su techador no puede cumplir esa función en un trabajo que él realiza.
- Mediación o demanda. Por daños de un desastre, avise por escrito a la compañía al menos 61 días antes de demandar.
Más información: reclamos de seguro en Texas.
Fuentes
- TDI: guía de seguro de vivienda
- TDI: ¿qué es el seguro contra tormentas de viento?
- TDI: si no está de acuerdo con su aseguradora
- TDI: techos y seguros, conozca la ley
Revisado el 29 de septiembre de 2026 con las fuentes oficiales indicadas arriba. Es información general, no asesoría legal. El texto de su póliza determina lo que paga su aseguradora.
Compartir este artículo
¿Propietario en Dallas? Obtenga Ayuda Gratuita.
Texas Property Help conecta a propietarios con recursos de contratistas locales y orientación gratuita sobre reclamaciones de seguro — sin presión, sin compromiso.
Solicitar Ayuda →